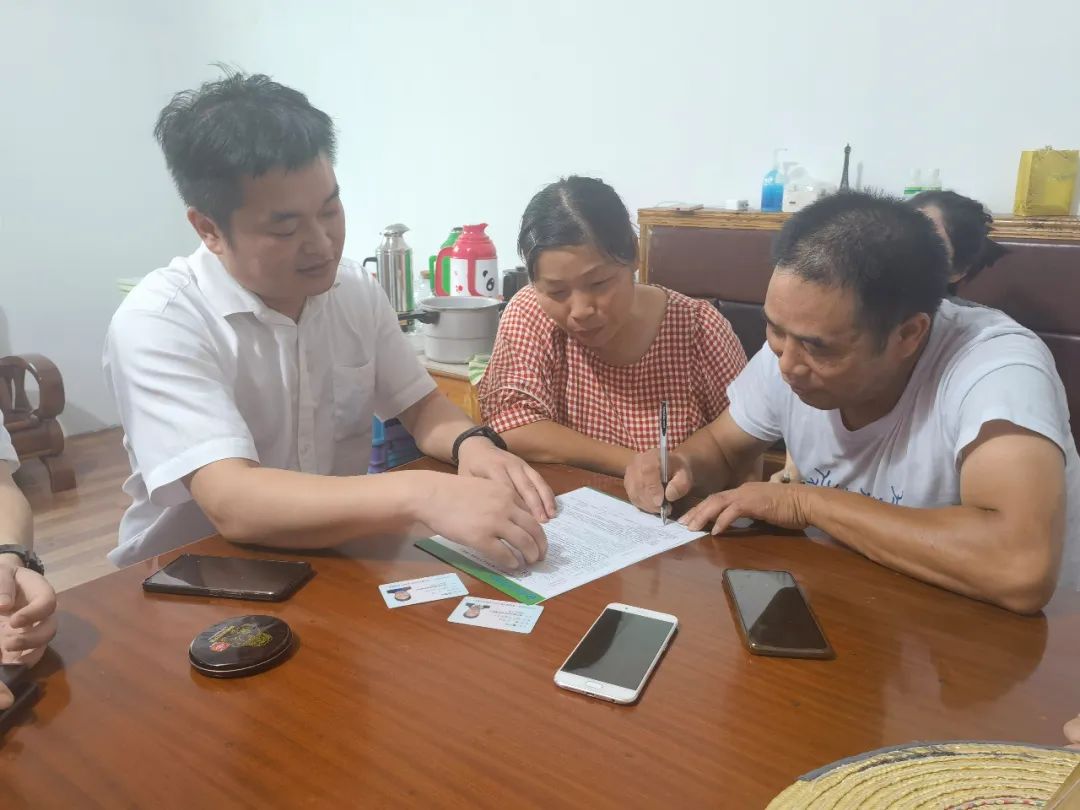
“多亏了义商银行‘家庭资产池’融资新模式,凭我自己不起眼的家庭资产,不用找人担保就拿到了30万元的信用贷款。”家住龙游县湖镇镇彭塘村的陈师傅话语里充满了感激。
据了解,陈师傅在彭塘村种植苗木已有5年,经营状况良好。近期随着苗木生意逐渐走俏,打算种植基地扩容升级,但投入花费较大,运营改造资金成为致富路上一大拦路虎。
一筹莫展之时,恰逢义商银行工作人员入户走访。湖镇支行客户经理小陈说,“陈先生是我行老客户,已有20万元的贷款,收到陈先生的新增10万融资需求后,我们对他的‘家庭资产池’进行重新认定,除了之前的农房和苗木等固定资产,增加了土地承包经营权的估值,然后再通过走访了解同村村民以及他的交易客户的反馈信息,确定他的信用指数,综合分析“硬资产+软资产”的入池标准及增信条件,为他办理新增10万元授信额度的申请,当日就获批通过。”
作为龙游县域法人农小金融机构,7月以来,龙游义商村镇银行辖内网点开展专项整村授信活动,积极推进浙江银保监局提出“农户家庭资产负债表融资”模式,在传统的农房、车产基础上,增加了土地承包经营权、村集体组织股权、养殖活体等要素的评估,并将道德、诚信、家风等因素作为加分项。“硬资产+软资产”都可以纳入“农户家庭资产池”,全面盘活农户沉睡资产。
“实施‘正面激励’+‘负面信息’管理,结合农户资产负债表融资模式,将符合条件的每一位农户的无形信用转变成看得见、用得起的信用贷款,助力推进乡村振兴和广大农户奔共富。”龙游义商村镇银行行长傅强说。
“农户家庭资产负债表融资模式”作为金融支持乡村振兴、推动共同富裕工作的重要载体,“硬资产+软资产”拓宽了金融服务的思路,有效扩大了农户可授信要素(农户资产):农户的固定资产、权利类资产、活体资产、金融类资产、信用无形资产等,负债涵盖银行借款和民间借贷,通过一张“农户家庭资产负债表”,可以更全面、更有效评议农户综合授信额度,切实提高农户信用贷款的获得感和满意度。
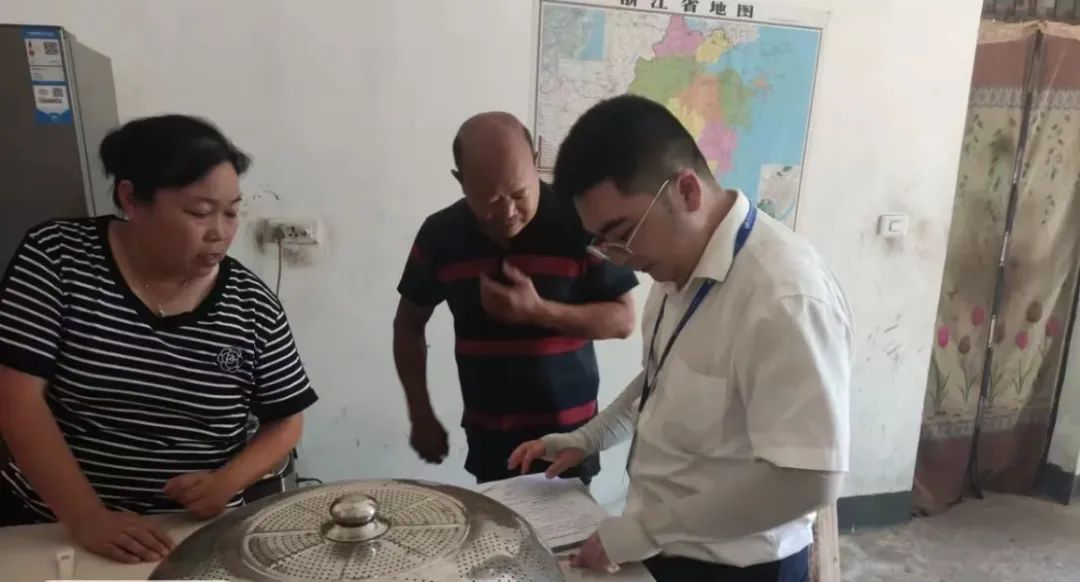
一直以来,龙游义商村镇银行深入贯彻落实《关于推广农户家庭资产负债表融资模式进一步深化农村信用体系建设的通知》(浙银保监办发〔2021〕148号)文件精神,在衢州银保监分局的指导下,我行2020年初成立了金融支持乡村振兴和助力共富的工作专班,对“农户家庭资产负债表融资模式”进行探索,明确农户家庭资产范围、评估方式、适合产品等,在辖内5家支行尝试推广,近2个月试点以来,全行在彭塘村等15个村居推动授信463户金额5368万元,用信138户金额1105万元。
以脚步丈量,实地走访村居,与农户面对面沟通开展线下信息采集,再辅助线上社保等线上数据,结合“农户家庭资产负债表融资模式”综合评定农户授信额度。同时,根据农户家庭成员的信用表现,实行差异化利率定价,鼓励和引导农户积极参与数字金融服务和农村信用体系建设,不断提升“农户家庭资产负债表融资”的授用信覆盖面。


