□本报记者邹雯雯
征信是金融业非常重要的基础设施建设之一,一直以来是由央行“一家独大”。丰富征信团队、引进民间力量是我国金融改革的重要一步。
今年1月5日,央行印发的《关于做好个人征信业务准备工作的通知》,要求芝麻信用、腾讯征信、前海征信、鹏元征信、中诚信征信、中智诚征信、考拉征信、华道征信等8家民营征信机构做好个人征信业务的准备工作,准备时间为6个月。
如今准备时间已经结束,8家民间征信公司接受了央行布置的大考。多家个人征信机构负责人在公开场合表示,已经完成了牌照验收工作,正式获得牌照指日可待。一旦牌照正式颁发,民间的征信机构开业在即。民间征信机构将会怎么改变我们的生活?这6个月来,从这8家民间征信公司的动向便可见端倪。
民间信用分
对每个人的信用进行打分
在这8家机构推出的征信产品中,个人信用评分无疑是最重要也是传播度最高的产品。
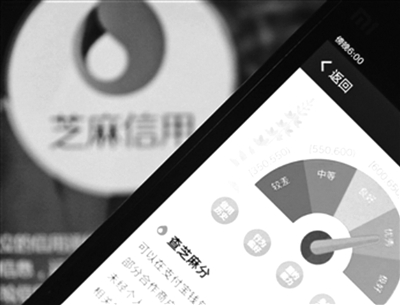
“我的信用分738分,你的几分?”“我发你邀请,我们来PK。”在央行印发通知后的第20天,蚂蚁金服就推出了国内首个个人信用评分应用——芝麻信用分,芝麻信用分嵌入到支付宝钱包中,采用评分制方式。
阿里巴巴人士介绍,芝麻信用采用了国际上通行的信用分——芝麻分来直观表现信用水平高低。芝麻信用分最低350分最高950分,分数越高代表信用程度越好,违约可能性越低。背后是芝麻信用对海量信息数据的综合处理和评估,主要包含了用户信用历史、行为偏好、履约能力、身份特质、人脉关系五个维度。除了会接入阿里巴巴集团的电商数据和蚂蚁金融服务集团的互联网金融数据外,芝麻信用还与公安网等众多公共机构以及合作伙伴建立广泛深入的数据合作关系,同时也将开辟各类渠道允许用户主动提交各类信用相关信息。
此外,本月开始,芝麻信用的更新频率从季度调整为月度,并与芝麻信用和最高人民法院实现专线连接,实时更新“老赖”,直接扣减老赖芝麻信用分。
随后,其他7家征信机构也陆续推出了信用分。中诚信征信的“万象分”、拉卡拉的“考拉分”、前海征信的“好信度”、华道征信的“猪猪分”、腾讯信用分等已陆续上线或开始内测,甚至包括宜信等未通过首批申请的机构也在近日推出了相关产品,入场布局。从各家的介绍来看,信用分都是基于客户与其母公司的业务往来,比如考拉信用数据涵盖了信用卡还款、网购、转账、理财、水电煤缴费、职业信息、住址搬迁历史、社交关系等等,是以客户使用拉卡拉的数据为来源。
生活场景应用
住酒店办签证去相亲都能用上
各家征信机构在推出专属的“信用分”后,纷纷寻找合作机构。目前芝麻信用的合作机构有30余家,如租车领域的神州租车、婚恋领域的百合网等。
在芝麻信用有个信用生活栏目,根据信用分来享受对应的栏目,就是信用分越高越能够享受到优惠的服务。芝麻信用分达到一定数值,租车、住酒店时可以不用再交押金,网购时可以先试后买,办理签证时不用再闪转腾挪办存款证明,贷款时可以更快得到批复、拿到比别人低的利率,甚至相亲时也可以最大程度避免婚骗。如今用芝麻分和芝麻信用报告就可申请新加坡和卢森堡签证。
不过目前来看,这些服务的门槛并不高,600分以上就能享受大部分的服务,一般用户都能达到。“芝麻信用识别出每个人的信用水平后,让守信者信用等于财富,让失信者处处受限,可以有效推动全民信用意识的提升,促进诚信体系建设。”芝麻信用负责人说。
其他的征信机构也纷纷各自寻觅合作机构。中诚信征信和友友租车、cocar租车等70余家机构有合作。前海征信有50余家合作机构,其中非金融领域伙伴有专车Uber。拉卡拉信用也在努力布局超市、酒店和租车行业。
业内人士表示,8家个人征信机构布局生活领域,一方面扩大“征信”概念的辐射,一方面也为了跑马圈地,角逐数据源。“和我们合作的前提是,必须给我们贡献数据。”芝麻信用人士表示。
金融业应用
金融是征信最核心的应用领域
信用分在生活场景的应用只是“小试水”,小额信用等金融领域将是个人征信信息发挥最核心价值的领域。
8家机构纷纷寻找金融业客户,前海征信、中诚信征信、鹏元征信三家专注于金融业。其中小贷公司、P2P平台、消费金融公司是主要争夺目标。“民间金融机构是这些征信机构的突破点。”业内人士表示,目前央行的征信中心没有将民间金融机构纳入征信系统,这个空白区域对民间征信机构来说是蓝海。
芝麻信用出手最快,与同为阿里巴巴旗下的蚂蚁微贷合作推出“花呗”和“借呗”两大消费信贷产品,并且应用在了招联金融的“好期贷”产品上。此外,还与积木盒子、手机贷、银湖网、融360等P2P平台取得了合作。
平安旗下的前海征信则推出了“好信度”信用分等10大征信产品,主要用于信贷机构领域。前海征信已经接入50余家信贷机构,接入公测的机构包括宜信、拍拍贷、好贷网、分期乐、神州融、点融网等。其中搜狐旗下的搜易贷已经改造了整体系统,将前海征信的产品嵌入了他们的风控流程。中诚信征信的“信用联盟”已有70余家机构,包括积木盒子、融360、华夏典当、开开贷等民间金融机构。
未来猜想
国家队与民间队的差异发展
摆在民营征信机构面前的一大挑战,是他们如何与征信领域的“国家队”——央行征信中心形成差异化发展。
“央行征信中心拥有约3亿人群银行信贷还款记录等信息,民营征信机构的突破口,是服务于5亿缺乏银行信贷还款记录的群体。”一家民间征信机构人士表示,不同于央行征信中心主要依靠银行、小贷公司、融资性担保机构采集借款人的个人基本信息、贷款信息、信用卡信息以及其他信用信息,民营征信机构更多会借助互联网渠道采取借款人各类信息进行大数据分析。
从各家金融机构的信息源来看,将来的信用市场也将热闹非凡。芝麻信用的独家数据来源于“阿里系”电商、“阿里系”参股的企业、支付宝;前海征信拥有“平安系”内部的数据、50多家合作金融公司数据、位置和言论数据;腾讯征信的优势是财付通数据以及社交数据;拉卡拉信用的优势是布设拉卡拉的40余万家线下便利店等。
此外,八家机构在技术开发上都有惊喜,芝麻信用、前海征信、中诚信征信等都自主研发了生物识别技术,包括人脸识别、指纹识别、虹膜识别等。“短期内,国家队和民间队实现数据共享的可能性不大,将来的信用市场更有可能是国家队和民间队各司其职,各有精彩。”一家民间征信机构人士如是说。