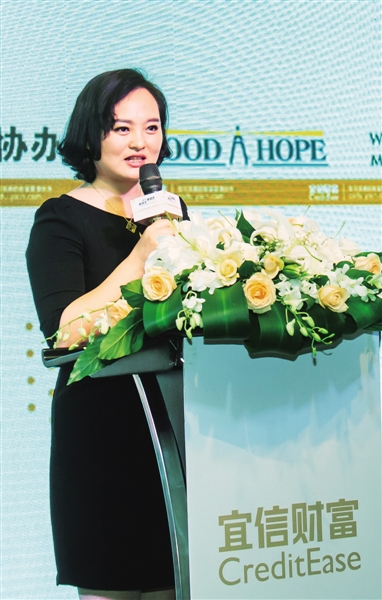
图为宜信财富高级副总裁尚筱。
□本报记者蔡家豪
日前,宜信财富发布《大众富裕阶层财富白皮书》。白皮书的发布,旨在为个人可投资资产在60~600万元人民币之间的中国中产阶级群体和高端人士,提供多样化资产类别,高专业化的财务规划解决方案。
8月2日,由宜信财富主办、科技金融时报联合承办的“新常态•新趋势”2015财富论坛暨《大众富裕阶层财富白皮书》解读会在杭举行。宜信财富高级副总裁尚筱女士作为主办方代表出席了论坛,并接受了本报记者的专访。专访中,尚筱对白皮书进行了详细的解读,并针对中国大众富裕阶层在资产配置方面给出了诸多合理建议。
记者:白皮书是什么时候发布的?
尚筱:每年5月份发一次,当中有一些数据以及趋势方面内容需要解读一下,所以我们会在发布后举办一系列的解读会。今年是第3年和福布斯合作发布白皮书,我们希望通过这样一个长期的关注,深入了解中国中高收入人群的投资需求、投资行为的一些变化,从而能够更好地满足这些人群的投资需求。我们每年的投资策略也是随着发布的白皮书来的。
记者:原来宜信的产品以P2P产品为主,但是随着客户对理财产品需求的多元化,接下来宜信在资产配置方面有什么更好的建议?
尚筱:从白皮书的内容可以发现,今年中国大众富裕人群的资产管理有几个比较明显的趋势:
第一个趋势是投资者对于海外财富管理方面的需求变化。在人民币贬值预期的背景下,不少投资者希望把资产分配在不同的国家和地区,从而分散投资风险。然而,由于对海外金融市场不了解等种种因素,不少投资者对这样的投资方式仍旧是望而却步。宜信从中就看到了一些机会,我们将会同国外顶级的机构合作,帮助投资者解除这方面的疑虑。
比如我们推的全球地产基金,就是帮助客户实现在海外投资地产的需求。我们会找美国特别顶级的KTR集团、DLJ集团,以及专注于香港、新加坡这一领域投资的大公司合作,以便分散客户的投资风险。通过这些专业机构的打理,还能够更好低捕捉全球差异化的投资机会,把握细分领域增值的趋势。
另一个趋势就是私募股权的蓬勃兴起。这也是基于在去年年底到今年年中股市二级市场的发展,因为一级市场和二级市场是有联动效应的,二级市场发展特别快,这对于很多企业来讲,上市融资将更加容易,而一些已经投的VC 、PE基金,他们退出也会更加容易。
我们的客户中,已经有越来越多的人开始关注私募股权资产类别,并且有一些已经开始投身于尝试这种资产类别的持有了。在今年的调查中我们发现,70%的客户都已经购买了保障类的资产配置。
此外,我们还发现,投资额越高的客户,他持有保险的比例越重,这是一个非常有意思的现象,这说明大家开始意识到,在人生命的长河里会有非常多的不确定因素,这些都可能会打乱他们的理财计划。有些因素可能会让他过去十年二十年积累的财富,瞬间化为泡影。所以,做财富管理不仅仅要做投资,帮助客户赚钱,更重要是帮助客户控制风险。
记者:根据下半年资产配置的趋势,接下来宜信的视野主要会放在哪些产品上?
尚筱:宜信今年年初提出了“1加3带多”的发展战略。虽然与上半年相比,下半年的资本市场已经发生了很大的变化,但是这个战略在未来一段时间里还是要坚持的。为什么呢?
“1加3带多”也是基于对于客户资产配置的特点所设计的。“1”,就是指每个家庭、每个客户自然人,都要去做固定收益额的配置。不管你的收入高低,不管你的家庭人多人少,都要把一部分钱放在稳定、安全,有稳健回报的资产类别中,这是一个刚性需求。因此,选择一个优质的固定收益类产品很重要。我们现在在做的年化收益率10%左右的固定收益产品,可以帮助客户抵御通货膨胀、财富贬值的风险。
“3”是指资本市场、私募股权和海外财富管理。其实大家不难发现,中国的资本市场很有趣,只有在中国,股市的参与人80%是散户,在国外80%是机构投资人。机构投资人更加秉承长期持有的理念,他更能够抵御市场的波动。而在中国,散户进去往往都是当炮灰的,股民们容易被贪婪和恐惧的人性所控制,所以容易成为股市波动的牺牲品。
在这样一个环境下,宜信作为一家专业财富机构,更建议客户将资金投到专业的基金里面去,而不是去买股票。专业机构在市场研究上大有人在,对于个股、宏观经济、各行业板块,甚至对于不同阶段资金量的变化,他们都积累了多年的成熟经验。
第二个“3”是私募股权基金。私募股权是高收入人群必须具备的资产配置,它的特点就是持有的时间相对会长一些,但是通过更低的价格参与一级市场,能够获得更高的回报。宜信把这一领域的投资门槛降低到了100万元和300万元起,这让更多大众富裕阶层客户能够参与进来。
此外,我们也帮助客户做移民的服务,为客户海外投资房产提供咨询的服务。我们通过和中国顶级的律所和税务事务所合作,为有这方面需求的客户提供一个切实可行的解决方案。以上种种就是宜信“1加3带多”的投资战略。
记者:宜信现在做VC、PE的项目,这些项目目前在宜信产品中的占比如何?
尚筱:占比在不断上升。其实宜信从前年开始就已经转型到多产品、多服务的策略上来,P2P产品的占比在资产类别里面下降得非常快,这也是源于客户需求的转变。现在,我们二级市场越来越完善,发展得越来越健全。对于一级市场的投资,私募股权的兴起也是一个非常好的信号。因为投资者所投的项目,不需要持有那么长时间就可以退出了,比如投VC的,投资者可能持有一年,或者说现在有的不到一年,马上就会有B轮、C轮跟进。如今的市场环境对于创新型企业来讲,是特别好的一个黄金时代。这个时间点去做私募股权投资,也是一个特别好的方式。一方面,这一块的产品很多,可选择性强;另一方面,它的退出通道更加通畅,它获取收益或者回报的预期也会更加好。我们的很多客户也有这个需求,因此我们的产品在这块的比例是不断上升的。
记者:对于国内大众富裕阶层来说,资产的百分之多少做资产配置是比较合理的,风险可控的?
尚筱:资产配置是一件特别个性化的事,因为每个家庭,每个人的风险偏好都不一样,而且他的资金量也不一样。以私募股权基金投资为例,比如有的人资金量特别大,就可能配备5%去买个私募股权基金。如果他觉得想投入更多钱的话,那么20%就是比较大的一个占比了。
其实,合理的投资比例最主要的还是取决于投资者的收入情况,如果他的年薪过百万的,而且未来收入增加的预期很强,那么他现在就可以提前多配置一些高风险、高收益的产品。然而,对于那些收入相对比较稳定,没有特别大的收入增长预期的人,我建议在进行资产配置方面相对保守一些。
记者:今年年初,宜信提出了“科技宜信”的发展目标,能介绍一下这方面的具体情况吗?
尚筱:宜信提出未来五年是“科技宜信”的五年,一方面,宜信在互联网方面和线下有着非常紧密的O2O结合和互动。通过互联网这一方式,能够以更低的成本,更大面积的覆盖,更快速地让更多的投资者接触宜信,从而建立对宜信品牌的认知。通过网上购买投资的行为,我们可以更加好地了解客户的投资偏好和需求。通过线下财富管理团队一对一界面的服务,为潜在的投资者提供更加多元化的资产配置服务。
另一方面,“科技宜信”体现在——通过大数据建立起更加完善的风控体系和更好的对客户进行识别的系统。我们在9年的发展过程中,积累了上百万条的借款人数据,这些数据呈现出借款人不同的风险特征。这些积累有助于我们在未来风险的鉴别能力上得以进一步的加强。我们在互联网上可以实现极速放款,就是基于这些大数据,从而做到30秒就可以对借款人的信用情况、风险定价作出合理地鉴别,由此实现在线让他拿到资金,给客户带来极致的贷款体验。
第三个方面,上述的种种技术,同时也有助于我们实现内部运营流程的高效运转。通过互联网软件,我们能够将全国各个分支机构进行集成化的管理,内部各种流程会更加顺畅。
所以,科技已然成为宜信腾飞的一对翅膀,科技能够让我们更加了解客户,把风险降到最低,最终让客户充分享受到“科技宜信”所带来的便利和快捷。