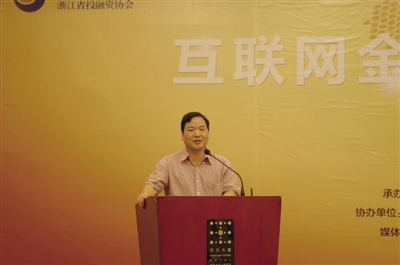
“杭州市互联网金融协会成立的时候,没有正规的金融机构参加的,四家会长和副会长单位都来自蚂蚁金服。作为中央出台的《关于促进互联网金融健康发展的指导意见》(以下简称”指导意见“),把互联网金融定性在金融机构和互联网机构,同时借助于互联网优势所进行的融资活动。很明显,这里现实和所谓要确立的意见发生了巨大差异。”李有星带来了主题为“互联网金融新政与行动”演讲,为大家详细地分析了浙江乃至全国当下互联网金融的发展现状以及问题所在。
7月18日,央行等十部门联合发布了一份《指导意见》,意见明确规定,要坚持以市场为导向发展互联网金融。《指导意见》也第一次从中央政策的角度肯定基于互联网的金融创新,勾勒了行政服务、税收、法律等基础构架级别的支持与鼓励。一方面表明了政府对互联网金融的态度是积极促进和鼓励创新,另一方面强调互联网金融需要健康发展,不能走入歧途和病态。面对这一新政,李有星再次提出:互联网金融到底是什么?
从由民间企业组成的杭州市互联网金融协会到传统金融机构组成上海互联网金融协会,李有星从这两个组成单位截然不同的组织看到,如今的互联网金融已经出现了两张皮的现象,无论在理论上还是实践上,大家都出现了很大的争议。“到底我们非传统企业的金融企业搞互联网金融,还有没有空间?我和金融机构搞互联网金融到底是平等还是有差异?”在互联网金融实际规则出台以后,李有星认为从事互联网金融的人在担心的问题还有很多。
新政出来以后,我们需要的是按照这样一种规则,弄清楚哪些地方可能真的是不能越雷池一步,哪些地方不管是细则也好、监管也好,可能带来一些空间。“我们要认清大势,调整思路。”李有星指出,互联网金融产品平台企业要发展,调整思路很重要。
“金融机构发展和所谓的软件企业搞金融是有区分的。整体来看,金融企业搞互联网金融是名正言顺,而软件企业搞金融要依法合规,这就是一个文字上的差异。”如何做好互联网金融这一块业务,李有星认为,在规则没有出来之前,好的形势下可以不管,如果出现不良现象,要处理也很简单,就是“非法经营”。在这里,恒生网络公司就是一个活生生的案例,因为账号的问题被巨额罚款。
不仅如此,李有星还告诉参会人员,互联网金融一定要有小和微的思维,企业要有颠覆传统金融的思想。两者要在同一市场环境下互生互长,传统金融有它的不足也有优势,软件企业做金融有技术优势,肯定没有传统金融的人员、风险控制能力等优势。在这一思维下,作为互联网金融企业,还要真正做到一点,也是最为重要的一点,那就是敬畏法律和守住红线。金融涉及到公共利益,一旦涉及到金融问题是引起系统性风险、引起社会动荡,所以法律的边界框架下从来没有退缩过。守住红线,资金池的事情一定不能干,做互联网众筹,你没有项目,虚报项目,或者说项目完全不能获利的,就是属于骗钱。
除了以上两点,李有星还介绍,作为互联网金融企业,需要做的事情还有很多,比如“服务实体小微,创新合作”,这不仅是一个口号,也是一个行动。不仅如此,“拥抱监管,小心求证”、“防范风险,担当社会责任”等也是互联网金融企业需要做的事情。
当然,在互联网金融领域,李有星认为,中央和地方双层的格局,类似于融资性担保、非存管类机构、放贷组织,以及包括互联网金融的属地性的问题上,地方政府也应该通过立法来确保所谓的企业经营者在某一时段对于政策的可预见性,来获得一个安全港制度的保护,这个任务中央不能短期内制定,地方政府可以进行向全省的推广、复制。
本报记者何飘飘