
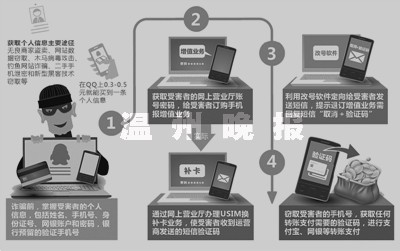
一条围绕伪基站钓鱼的黑色产业链条正在形成,并通过严密的组织和流程获取金融用户的账号信息(银行卡账号、密码、身份证号等),进而进行大批量金额的转出,成为影响网络安全的一颗毒瘤。中国互联网协会《中国互联网站发展状况及其安全报告(2015)》显示,共有6116个境外IP地址承载了93136个针对我国境内网站的仿冒页面,仿冒页面数量较2013年增长2.1倍。保守估计,中国金融领域每年遭受伪基站钓鱼攻击导致的金额损失高达100亿元。基于网络风险要素的急剧扩大,保险公司纷纷推出各类“盗刷险”,前不久支付宝也上线了一款“银行卡安全险”,那么“盗刷险”亡羊补牢的能力到底有多强呢?
不同保险公司盗刷险保障内容会有不同
4月25日,记者从中国人民保险、平安产险、阳光保险、众安保险等多家保险公司了解到,这几家公司都有推出个人账户资金损失保险类产品,不同公司的“盗刷险”有不同的名称,比如平安产险称为“个人银行卡盗刷险”,中国人民保险则叫做“个人账户资金安全保险”,阳光保险则称之为“智能盗刷险”。
据了解,人保的“个人账户资金安全保险”,保障金额分为1万元、2万元、5万元、10万元和50万元,对应的保费分别为6.3元、12.6元、31.5元、57.3元和169元。众安保险上线的个人账户银行卡“盗刷险”,则分为了经典版、尊享版和土豪版,保障金额分别为5万元、20万元和50万元四档,对应的保费分别为5元、66元和108元。平安产险的“个人银行卡盗刷险”保费则从28元起步,提供个人名下所有银行卡因他人盗刷、盗用、复制而造成资金损失的保障5万元至100万元以及挂失补卡费用的保障200至500元。
各家保险公司的“盗刷险”保障的账户类型主要有两种:一是常见的银行卡账户,银行卡账户包括借记卡、信用卡和信用卡附属卡,保障主要包含三大类:第一类为银行卡线下盗刷,包括客户在银行柜台、ATM以及各类刷卡消费场所发生的盗刷;第二类为网银渠道的盗刷;第三类为手机银行渠道的盗刷。二是针对眼下日益增多的第三方支付账户被盗刷的情形。
但各家保险公司“盗刷险”其实是各有针对性的,投保人在购买时要看清条款。比如某公司的“个人账户资金安全保险”承保个人名下所有借记卡、信用卡、网银账户、第三方支付账户等的资金安全,外币也在保障范围之内。但有保险公司的“盗刷险”就特别强调保障的银行卡仅限于中国境内(不含港澳台地区)银行发行、管理的账户,不包含第三方支付账户。
比如由中国人保和蚂蚁金服共同推出的“银行卡安全险”,支持常见的银行卡账户包括线下盗刷、网银渠道盗刷、手机银行渠道盗刷,但通过银行外途径产生的资损则不在保障范围,比如支付宝被盗,则需要通过支付宝账户安全险来保障和理赔,也就是说,不同的账户安全险会保障不同的场景。由于不同用户银行卡内资金多少相差很大,该“银行卡安全险”设置了五档保费可选,最低一档是4.88元保1万元,其他的四档保额分别是2万、5万、10万以及50万。
投保前要看清免责条款
如果真的发生银行账户被盗,投保后该怎么理赔呢,过程会不会很繁琐?专业人士表示,投保人购买了“盗刷险”之后,一旦发现卡内资金损失,要及时报警,并准备好相关材料。
据介绍,万一出现账户被盗的情况,投保人首先应拨打银行客服电话报案并同时申请挂失、拨打保险公司客服热线报案、拨打110向公安机关报案、。以上三个电话必须全部拨打,以便在理赔时提供相关资料。在理赔时,客户需要提供保险凭证、被保险人或其代表填写的索赔申请书、损失费用清单、公安机关报案证明以及盗刷或盗用记录等等。不过,不同保险公司需要准备的材料也会略微有差别。比如人保所需材料有6项,具体为:保单或保险单号;被保险人的身份证明;银行卡及网银账户被盗刷、盗用、盗取、转账等相关的交易记录;有关损失资金的流向记录,比如涉及转账,需提供收款人姓名及账号等信息;挂失或冻结时间证明;公安机关证明。而众安保险规定,被保险人申请赔偿,要提供身份证明、申请表、挂失证明、被盗金额交易记录等材料,如果被盗金额超过3000元,还需要提供公安机关开具的立案证明。
此外,需要提醒投保人,一般的盗刷险是难以完全承担资金被盗刷的损失。首先是保额有限制,目前银行账户保障金额最高为50万元,支付宝账户保障金额为100万元,而且“盗刷险”限定每人投保1份。同时保险公司只按客户的实际损失进行赔偿。消费者遭到盗刷之后,如果已经由发卡银行或支付机构承担了相关损失,保险公司就不会再参与这部分的赔偿。其次,不是所有的资金损失都可由“盗刷险”埋单。相比责任范围,“盗刷险”也规定了一些免赔责任条款,如有的公司规定被保险人或其附属卡的持有人在没有被胁迫的情况下,向他人透露个人账户及密码;或者有的公司规定被保险人未遵循银行卡使用条例导致的损失;被保险人挂失前48小时以外的损失;非实名的银行卡被盗用等。
目前网络诈骗仍然呈现高发态势,个人也要加强对自己信息安全的保护。特别是在输入个人重要信息时要仔细甄别网站的域名,在日常使用手机时,不随意登录不明WiFi,不打开不明短信中的链接,不下载不明软件;电脑和手机要安装安全软件,及时查杀木马病毒软件,拦截钓鱼链接;一旦发现受骗,要立即向公安机关报案。




