从2007年的网贷面世经过元年、监管年至今,网贷行业从默默无闻到家喻户晓,从当初为数不多的投资者,到现今单月超过240万人的理财规模,P2P这种新兴理财方式正越来越被大众所接受。汽车抵押贷款作为其中重要组成部分,也逐渐被投资人所青睐。
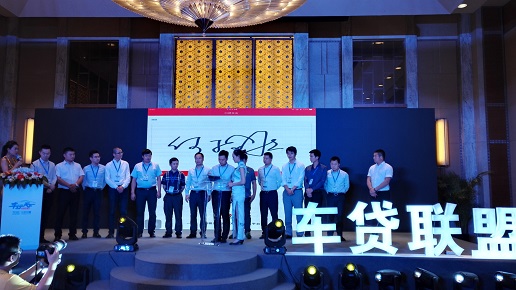
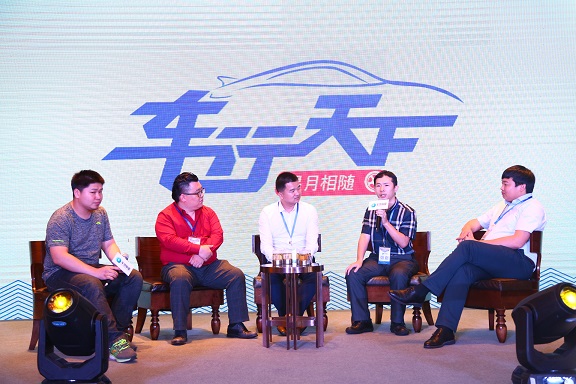
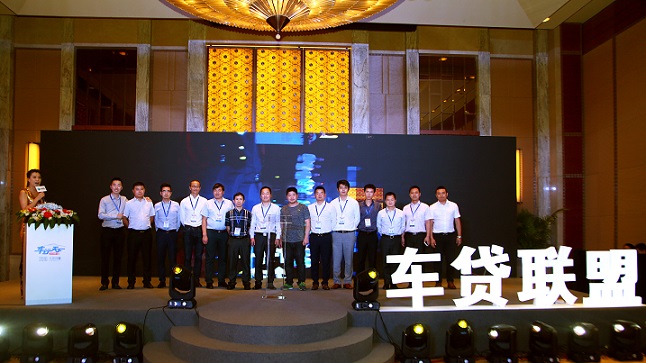
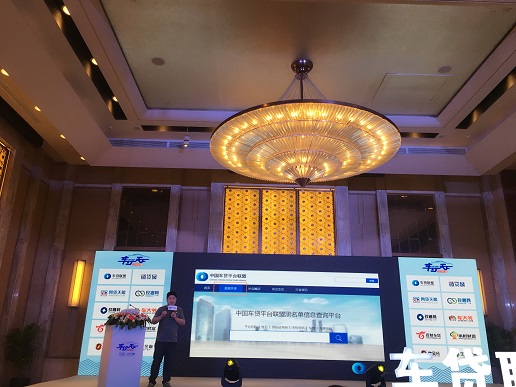
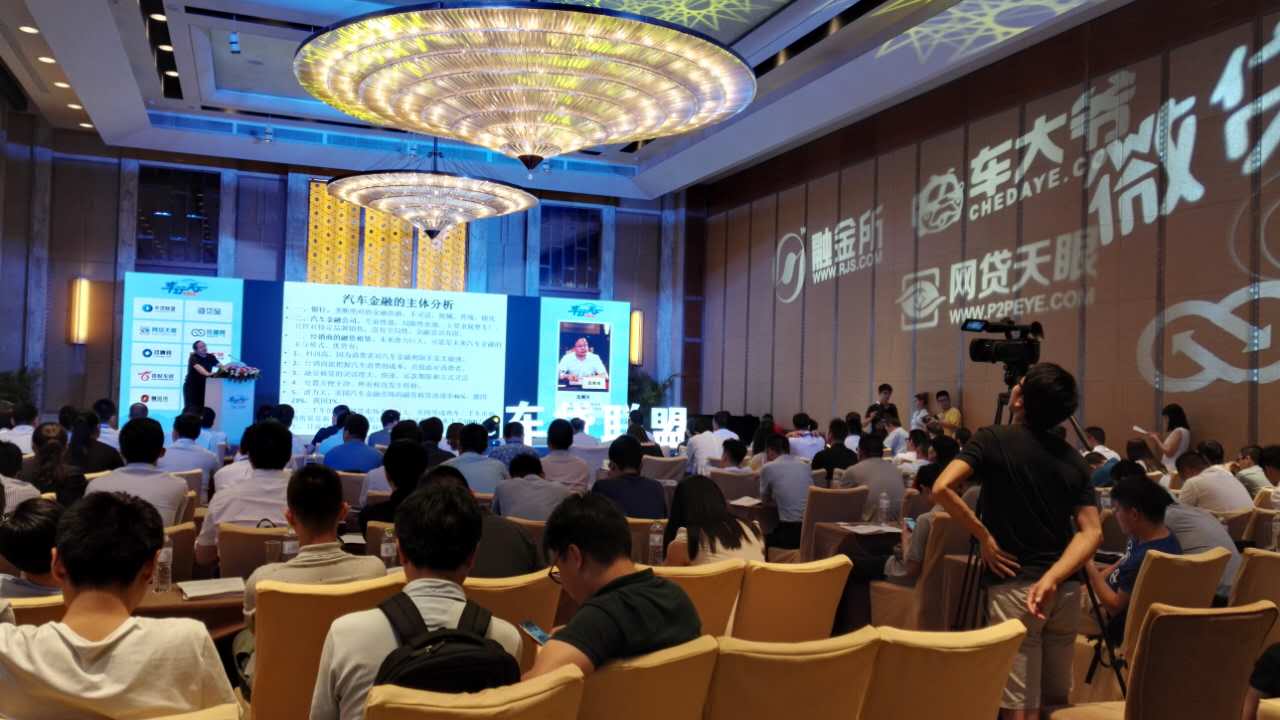
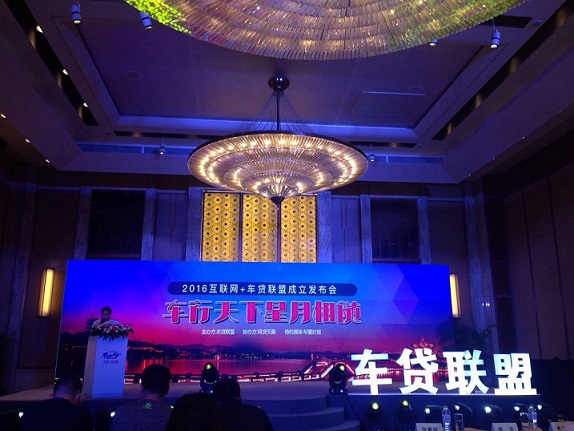
“互联网+”风口上的汽车金融未来走势该如何发展?如何利用现有资源、优势更有效的掘金这个亿万级市场?6月19日,由网贷天眼和微贷网共同发起,联合投哪网、玖融网、易贷网等国内主打车贷的网贷平台在杭州宣告成立“车贷联盟”,共同联合签署反二押反不正当竞争协议,建立车贷联盟信息共享系统,对各家车贷平台的“老赖”黑名单数据实现共享,抱团取暖,共同发展。
车贷市场将达1.2万亿
在网贷行业,车贷占了相当大的规模和数量。据统计,截至2016年5月,全国涉及车贷业务的P2P平台达到1618家,去年累计交易近千亿,车贷率先在互联网金融领域爆发,主要在于汽车抵押业务被传统银行视为“脏活”、“累活”,需要大量的人力投入,难以形成规模。而网贷平台开发以车辆作为抵押物的融资模式,填补了这块市场空白,其易于标准化、小微、资金周转快的特征也逐步得到市场的认可。
据网贷天眼发布的《2016年互联网汽车金融报告》显示,2015年车贷行业成交额达到909亿,共为126万人完成融资,平均每人次融资7.2万。车贷凭借其资产处置灵活、单笔融资金额较低、融资时间短等特点在资金端受到热捧。记者了解到,我国P2P车贷人均投资为4.97万,是网贷行业投资的1.3倍,网贷天眼研究院预测,2020年我国车贷行业规模可达到1.2万亿以上。
抱团发展,共同签署反二押公约
目前,P2P“车贷”都是以车辆作为抵押物,具体模式有两种:一种是押手续不押车,一种是押车押手续(质押),平台在评估借款人资质主要依据的信息包括车辆权属、估值、抵押手续。由于目前征信市场不完善,数据信息不流畅等因素,导致车贷市场出现车辆重复抵押、平台间抢车等行业痛点,会上,与会车贷平台共同签署反二押反不正当竞争协议减少行业痛点发生,同时对各家平台的“老赖”黑名单数据实现共享。
果树财富CEO吴复申认为,目前车贷行业面临的主要问题是产品趋同化、同行竞争恶化、平台业务成本过高等。车贷平台还面临利率风险和欺诈风险,特别是欺诈风险,部分资质极差的借款人所出现的恶意骗贷、二押车贷款等行为,严重地损害了平台及投资人利益,极大地阻碍了车贷行业的有序发展。
车贷联盟理事单位融金所联合创始人、总裁张东波表示:“车贷行业的迅速发展给混水摸鱼者可乘之机,部分从业者违规进行车辆二抵等,扰乱了行业的有序发展。行业亟需成立联盟共同抵制‘二抵’等不法行为,共享逾期借款人信息和平台从业人员违规违法黑名单等,我们有义务维护良好的行业发展环境。”
作为联盟发起人,微贷网CEO姚宏在会上表示,车贷联盟将重点关注行业信息不对称,通过建立车贷行业数据信息共享系统切实保障投资人的权益。同时还将通过搭建完善的协调沟通机制,提高各成员单位的风险防控能力。
据联盟发起人网贷天眼副总裁潘瑾健介绍,联盟作为车贷行业加强规范和自律的组织,对各会员单位设置了较高的入会门槛,在交易规模上有要求,同时要求线下门店至少十家以上,注册资本5000万以上,至少完成A轮融资等。
车贷联盟的成立,发布汽车抵押行业黑名单、业务信息共享系统,将风险前置,进一步实现车贷平台间信息、资源共享,从而促进行业良性发展。同时,联盟的车贷平台还将实现合作,用规模化优势降低车贷市场的财务成本,会员单位间将定期开展业务交流,组织平台间进行多维度交流,观摩优质平台的运营模式,风控流程,数据建模等,以致提高平台抗风险的能力,提升从业人员的素质和技能。各家平台以联盟作为窗口,对外处理公共关系,有利于树立行业正面形象。
本报记者何飘飘